¿Por qué un condominio puede ser más difícil de financiar que una casa?
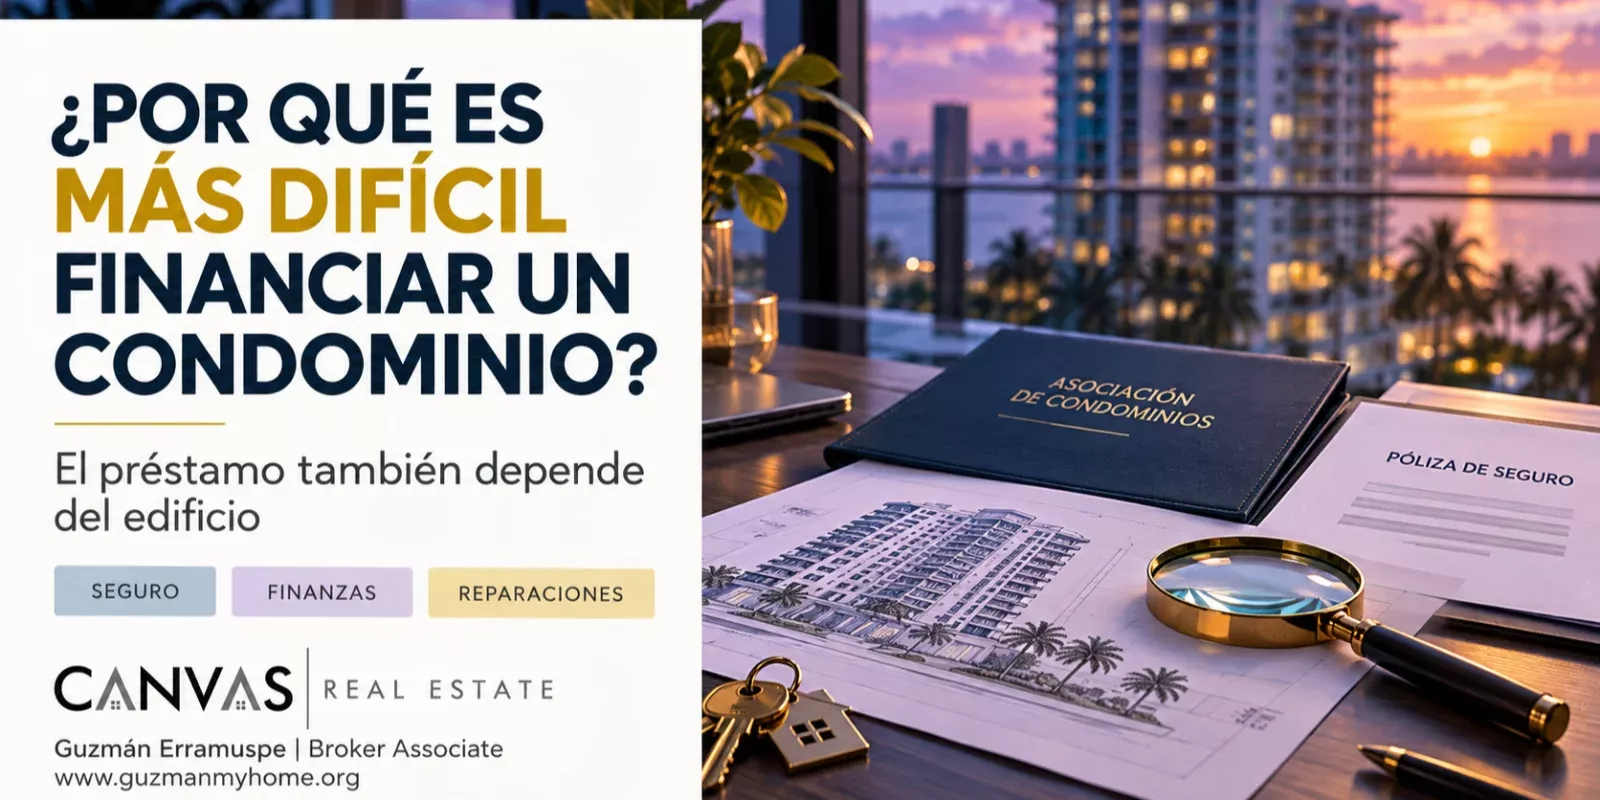
Cuando compras una casa, el prestamista evalúa tus ingresos, tu crédito y la propiedad. Al comprar un condominio, también debe evaluar el edificio y su asociación. Por eso, una persona puede estar aprobada para un préstamo y descubrir después que el condominio elegido presenta obstáculos para ese tipo de financiamiento.
La razón es sencilla: los propietarios comparten la responsabilidad por el techo, la estructura, los ascensores y otras áreas comunes. Si el edificio necesita reparaciones importantes o su seguro no cumple los requisitos del préstamo, el problema puede afectar a todas las unidades. Fannie Mae identifica las reparaciones críticas, la cobertura insuficiente del seguro y ciertos litigios entre las posibles causas de inelegibilidad de un proyecto.
La situación financiera de la asociación también importa. Antes de financiar una unidad, el prestamista puede necesitar información sobre el presupuesto, las reservas, las cuotas especiales y las reparaciones pendientes. Reunir y revisar esos documentos toma tiempo, especialmente si la asociación no los tiene disponibles de inmediato.
En 2026 hubo además un cambio en el proceso convencional: Fannie Mae retiró su opción de Limited Review para solicitudes recibidas a partir del 3 de agosto. Esto no significa que los condominios hayan dejado de financiarse. Significa que conviene verificar desde el comienzo qué revisión necesita el edificio y qué documentos pedirá el prestamista.
Si buscas un préstamo FHA, pide que comprueben si el proyecto está aprobado. Si no lo está, consulta con un prestamista FHA si la unidad podría calificar mediante el proceso de aprobación individual; esa posibilidad existe, pero tiene requisitos propios y no garantiza la aprobación.
Esa última cifra merece atención: la cuota del condominio normalmente se paga por separado de la hipoteca, pero forma parte de lo que gastarás cada mes en vivienda.
Mi recomendación: antes de enamorarte de una unidad, habla con tu prestamista sobre ese edificio específico. Una revisión temprana puede ahorrarte tiempo y ayudarte a comparar opciones con más seguridad.
Guzmán Erramuspe
Broker Associate | Canvas Real Estate
www.guzmanmyhome.org
Me mantengo continuamente a la vanguardia de las tendencias de la industria inmobiliaria a medida que evoluciona para ser más innovadora y eficiente. Ayudo al cliente para que también se convierta en un experto del mercado, agilizo el proceso para garantizar una experiencia positiva. Para Aprender De Primera Mano Cómo Un Verdadero Profesional Trabaja En El Mejor Interés De Su Cliente, Le Invito A Ponerse En Contacto Conmigo Hoy Mismo.
Mudarse a Miami: Oportunidades y Nuevos Comienzos
Mudarse a Miami es una decisión emocionante que atrae a miles cada mes. La ciudad ofrece oportunidades laborales, una alta calidad de vida y una rica cultura. A través de historias inspiradoras y consejos prácticos, descubre cómo hacer de Miami tu nuevo hogar.
Casa embrujada en venta: ¿los fantasmas vienen incluidos o se mudan antes del cierre?
¿Casa embrujada en venta? 👻 Antes de culpar a los fantasmas, revisa techo, plomería, electricidad y humedad. En Florida, las historias de la casa no sustituyen la inspección ni la obligación de informar defectos ocultos importantes.
La importancia del crédito en la compra de casa
La compra de tu primera casa en Miami depende en gran medida de tu crédito. Un buen puntaje te ayuda a obtener mejores tasas hipotecarias y condiciones. Este artículo explora su importancia, cómo mejorarlo y casos prácticos para guiarte en el proceso.